Angestellt oder Selbständig – vorsicht mit der Scheinselbständigkeit

Viele Gründer kommen bereits am Anfang der Selbständigkeit mit der Frage in Berührung, ob eine Zusammenarbeit tatsächlich selbstständig oder rechtlich als Beschäftigung einzustufen ist. Eine Scheinselbständigkeit entsteht nicht allein durch einen bestimmten Vertrag oder durch die Bezeichnung als Freelancer, freier Mitarbeiter oder Auftragnehmer. Entscheidend ist die tatsächliche Ausgestaltung der Tätigkeit. Unternehmen und Selbstständige sollten deshalb bereits vor Beginn einer Zusammenarbeit prüfen, wie Arbeitszeit, Arbeitsort, Weisungen, Vergütung, eigene Betriebsmittel, Kundenstruktur und wirtschaftliches Risiko tatsächlich organisiert werden.
Eine falsche Einordnung kann vor allem für den Auftraggeber erhebliche finanzielle Folgen haben. Wird eine vermeintlich selbstständige Tätigkeit später als abhängige Beschäftigung eingestuft, können unter anderem Sozialversicherungsbeiträge nachgefordert werden. Für den Auftragnehmer kann sich gleichzeitig der rechtliche Status verändern. Die Deutsche Rentenversicherung stellt deshalb klar, dass bei der Abgrenzung zwischen Selbstständigkeit und Beschäftigung das Gesamtbild der tatsächlichen Tätigkeit zählt.
Was bedeutet Scheinselbständigkeit?
Scheinselbständigkeit liegt vor, wenn eine Person vertraglich als selbstständiger Auftragnehmer auftritt, tatsächlich aber wie ein abhängig beschäftigter Arbeitnehmer arbeitet. § 7 Abs. 1 SGB IV nennt eine Tätigkeit nach Weisungen und die Eingliederung in die Arbeitsorganisation des Weisungsgebers als zentrale Anhaltspunkte für eine Beschäftigung. § 611a BGB beschreibt ein Arbeitsverhältnis ebenfalls über weisungsgebundene und fremdbestimmte Arbeit in persönlicher Abhängigkeit. Die Deutsche Rentenversicherung berücksichtigt zusätzlich das gesamte Bild der Tätigkeit.
Die Vertragsbezeichnung entscheidet nicht über den Erwerbsstatus. Ein Vertrag kann beispielsweise die Bezeichnung „Freier Mitarbeiter“, „Dienstvertrag“ oder „Werkvertrag“ tragen. Wenn die tatsächliche Zusammenarbeit einem Arbeitsverhältnis entspricht, kann trotzdem eine abhängige Beschäftigung vorliegen. § 611a BGB legt ausdrücklich fest, dass bei der Prüfung die tatsächliche Durchführung des Vertragsverhältnisses entscheidend ist.
Ein praktisches Beispiel macht den Unterschied deutlich. Ein selbstständiger Webdesigner erhält einen Auftrag über die Erstellung einer Website. Der Webdesigner legt seine Arbeitszeit selbst fest, arbeitet mit eigenen Programmen und Geräten, betreut weitere Kunden und trägt das Risiko, neue Aufträge akquirieren zu müssen. Eine solche Organisation spricht eher für eine selbstständige Tätigkeit. Wenn derselbe Webdesigner dagegen jeden Werktag von 9 bis 17 Uhr am Arbeitsplatz des Auftraggebers arbeitet, Weisungen eines Abteilungsleiters befolgt und dauerhaft wie ein Mitarbeiter in die internen Abläufe eingebunden ist, verändert sich die Bewertung.
Keine starre 3-von-5-Regel
Eine häufig verbreitete Faustregel besagt, dass drei von fünf Merkmalen automatisch Scheinselbständigkeit bedeuten. Eine solche starre Punktebewertung gibt es nicht. Die Deutsche Rentenversicherung führt keine einfache Prüfung durch, bei der eine bestimmte Anzahl erfüllter Kriterien automatisch zu einem Beschäftigungsverhältnis führt. § 7a SGB IV schreibt vielmehr eine Gesamtwürdigung aller Umstände des Einzelfalls vor.
Für die Praxis bedeutet die Gesamtbetrachtung, dass Unternehmen nicht mit einer Checkliste von fünf Punkten allein arbeiten sollten. Eine fehlende eigene betriebliche Organisation kann gegen Selbstständigkeit sprechen. Eine starke Weisungsbindung kann ebenfalls gegen Selbstständigkeit sprechen. Ein geringes Unternehmerrisiko und eine starke Eingliederung können zusätzliche Indizien liefern. Kein einzelnes Merkmal entscheidet jedoch isoliert über den rechtlichen Status.
Die Beurteilung sollte deshalb konkrete Tatsachen erfassen. Ein Unternehmen sollte beispielsweise festhalten, ob der Auftragnehmer Arbeitszeit und Arbeitsort selbst bestimmt. Auch die Frage nach eigenen Kunden, eigenen Arbeitsmitteln, eigenem wirtschaftlichem Risiko und einer möglichen Vertretung sollte konkret beantwortet werden.
Weisungen sind entscheidend
Weisungen gehören zu den wichtigsten Kriterien bei der Abgrenzung zwischen Beschäftigung und Selbstständigkeit. Ein Arbeitnehmer kann Vorgaben zu Arbeitszeit, Arbeitsort, Arbeitsablauf und konkreten Aufgaben erhalten. § 611a BGB nennt Inhalt, Durchführung, Zeit und Ort der Tätigkeit ausdrücklich als mögliche Bereiche des Weisungsrechts.
Ein Selbstständiger besitzt dagegen grundsätzlich einen größeren organisatorischen Gestaltungsspielraum. Ein Auftraggeber kann beispielsweise ein konkretes Ergebnis oder einen bestimmten Leistungsumfang vereinbaren. Der Selbstständige entscheidet im Rahmen des Auftrags grundsätzlich selbst, wie er die Leistung organisiert.
Eine feste Abstimmung mit dem Auftraggeber bedeutet allerdings nicht automatisch eine Weisungsgebundenheit. Ein Kunde kann beispielsweise einen Abgabetermin von 30. September vorgeben, ohne die tägliche Arbeitszeit des Auftragnehmers zu bestimmen. Die konkrete Ausgestaltung entscheidet deshalb stärker als einzelne Vorgaben.
Problematisch kann eine Zusammenarbeit werden, wenn der Auftraggeber regelmäßig Arbeitszeiten vorgibt, Urlaubszeiten genehmigt, konkrete Arbeitsabläufe bestimmt und den Auftragnehmer fachlich wie einen Angestellten führt. Eine solche Organisation ähnelt zunehmend einem klassischen Arbeitsverhältnis.
Eingliederung prüfen
Die Eingliederung in die betriebliche Organisation bildet ein weiteres wichtiges Kriterium. Eine starke Eingliederung kann vorliegen, wenn ein Auftragnehmer dauerhaft Teil der normalen Arbeitsabläufe ist und organisatorisch kaum von Arbeitnehmern unterschieden wird. Feste Schichtzeiten, ein dauerhaft zugewiesener Arbeitsplatz, die Nutzung interner Systeme und die unmittelbare Einbindung in Abteilungen können bei der Gesamtbewertung relevant sein.
Eine einzelne organisatorische Vorgabe reicht dagegen nicht automatisch aus. Ein Selbstständiger kann beispielsweise beim Kunden vor Ort arbeiten, eine Sicherheitsunterweisung erhalten oder einen Kundenzugang zu einem IT-System benötigen. Solche Umstände können bei einer selbstständigen Tätigkeit sachlich notwendig sein.
Entscheidend bleibt die Gesamtheit der Bedingungen. § 7 SGB IV nennt Weisungen und die Eingliederung in die Arbeitsorganisation ausdrücklich als Anhaltspunkte für eine Beschäftigung. Die Deutsche Rentenversicherung weist ebenfalls darauf hin, dass die tatsächliche Durchführung des Auftragsverhältnisses entscheidend sein kann, wenn sie vom schriftlichen Vertrag abweicht.
Unternehmerrisiko zählt
Ein Selbstständiger trägt grundsätzlich ein eigenes unternehmerisches Risiko. Der Selbstständige muss beispielsweise Kunden gewinnen, Betriebskosten tragen, Preise kalkulieren und wirtschaftliche Entscheidungen treffen. Einnahmen können schwanken, weil kein Anspruch auf ein festes monatliches Arbeitsentgelt wie bei einem Arbeitnehmer besteht.
Auch eigene Investitionen können die unternehmerische Struktur zeigen. Wer beispielsweise einen eigenen Arbeitsplatz, Softwarelizenzen, Computer, Fahrzeuge oder andere Betriebsmittel finanziert, trägt eigene Kosten. Die Deutsche Rentenversicherung nennt das unternehmerische Risiko und die unternehmerischen Chancen ausdrücklich als wichtige Gesichtspunkte bei der Statusprüfung.
Eine Abrechnung nach Stunden führt dagegen nicht automatisch zur Scheinselbständigkeit. Auch echte Selbstständige rechnen Beratungsleistungen, Programmierung, Marketing oder technische Dienstleistungen häufig nach Stunden ab. Entscheidend bleibt die gesamte Geschäftsbeziehung.
Mehrere Kunden schaffen Unabhängigkeit
Mehrere Auftraggeber können eine erkennbare unternehmerische Struktur unterstützen. Ein Selbstständiger, der beispielsweise fünf Unternehmen betreut, eigene Kunden gewinnt und Einnahmen aus verschiedenen Projekten erzielt, zeigt eine breitere wirtschaftliche Grundlage als ein Auftragnehmer, der dauerhaft fast ausschließlich für einen einzigen Kunden arbeitet.
Ein einziger Auftraggeber führt allerdings nicht automatisch zu Scheinselbständigkeit. Eine exklusive oder besonders umfangreiche Geschäftsbeziehung kann zwar ein relevantes Indiz sein, die Deutsche Rentenversicherung bewertet aber auch in solchen Fällen die übrigen Umstände.
Auch neue Selbstständige müssen realistisch betrachtet nicht bereits am ersten Arbeitstag zehn Kunden besitzen. Ein Gründer kann mit einem Hauptkunden starten und gleichzeitig weitere Aufträge aufbauen. Entscheidend ist, ob die Tätigkeit tatsächlich unternehmerisch organisiert wird und ob weitere Kunden grundsätzlich akquiriert werden.
Eigene Mitarbeiter sprechen dafür
Eine eigene betriebliche Organisation kann deutlich für eine selbstständige Tätigkeit sprechen. Ein Unternehmer kann beispielsweise Mitarbeiter beschäftigen, Projekte verteilen und eigene Arbeitsabläufe organisieren. Eine solche Struktur unterscheidet das eigene Unternehmen deutlich von einem Arbeitnehmer, der ausschließlich seine persönliche Arbeitsleistung innerhalb der Organisation eines anderen Unternehmens erbringt.
Die Beschäftigung eigener Mitarbeiter ist allerdings keine zwingende Voraussetzung für Selbstständigkeit. Ein Einzelunternehmer kann selbstverständlich ohne Angestellte arbeiten. Viele Freelancer, Berater, Handwerker und Kreative führen ihr Unternehmen allein. Entscheidend bleibt die tatsächliche Organisation der Tätigkeit.
Auch die Verwendung eigener Arbeitsmittel kann die unternehmerische Struktur zeigen. Ein selbstständiger Fotograf, der Kamera, Software, Fahrzeug und Arbeitsplatz selbst finanziert, trägt andere wirtschaftliche Risiken als eine Person, die sämtliche Arbeitsmittel vom Auftraggeber gestellt bekommt.
Persönliche Leistungspflicht
Die persönliche Leistungserbringung kann bei der Statusprüfung eine wichtige Rolle spielen. Ein Arbeitnehmer muss seine Arbeitsleistung grundsätzlich persönlich erbringen. Ein selbstständiges Unternehmen kann je nach Vertragsgestaltung dagegen Aufgaben durch eigene Mitarbeiter oder geeignete Dritte erledigen lassen.
Eine vertraglich vereinbarte Vertretungsmöglichkeit kann deshalb für eine selbstständige Organisation sprechen. Die Möglichkeit muss allerdings tatsächlich nutzbar sein. Wenn ein Auftraggeber ausschließlich die persönliche Arbeitsleistung einer bestimmten Person akzeptiert, besitzt eine reine Vertragsklausel nur begrenzte Aussagekraft.
Ein Beispiel zeigt die Bedeutung der tatsächlichen Durchführung. Ein selbstständiger SEO-Berater vereinbart mit einem Kunden ein Projekt und kann für einzelne Aufgaben einen freien Texter oder Entwickler einsetzen. Eine solche Delegation kann die unternehmerische Organisation unterstützen. Wenn der Auftraggeber dagegen ausdrücklich verlangt, dass ausschließlich der Vertragsunterzeichner jede einzelne Leistung persönlich erbringt, kann die Bewertung anders ausfallen.
Vertrag allein reicht nicht
Ein schriftlicher Vertrag ist wichtig, verhindert Scheinselbständigkeit aber nicht automatisch. Ein Unternehmen kann einen Vertrag als Werkvertrag bezeichnen und gleichzeitig Arbeitszeiten, Arbeitsort und konkrete Arbeitsabläufe wie bei einem Angestellten bestimmen. In einem solchen Fall kann die tatsächliche Durchführung gegen eine selbstständige Tätigkeit sprechen.
§ 611a BGB stellt ausdrücklich auf die tatsächliche Durchführung des Vertragsverhältnisses ab. Eine Klausel wie „Der Auftragnehmer ist selbstständig tätig“ besitzt deshalb allein keine ausreichende Schutzwirkung. Unternehmen und Auftragnehmer sollten die Selbstständigkeit nicht nur schriftlich vereinbaren, sondern auch im täglichen Arbeitsablauf umsetzen.
Eine saubere Vertragsgestaltung sollte deshalb konkrete Leistungen, Verantwortlichkeiten und Freiheiten beschreiben. Die Vereinbarung sollte zum Beispiel festlegen, welches Ergebnis geschuldet wird, welche Termine gelten und welche organisatorischen Freiheiten beim Auftragnehmer verbleiben. Eine möglichst konkrete Beschreibung reduziert Missverständnisse, ersetzt aber keine tatsächliche selbstständige Tätigkeit.
Werkvertrag und Dienstvertrag
Ein Werkvertrag und ein Dienstvertrag verfolgen unterschiedliche Ziele. Ein Werkvertrag nach § 631 BGB richtet sich grundsätzlich auf die Herstellung eines vereinbarten Werkes beziehungsweise einen geschuldeten Erfolg. Ein Dienstvertrag verpflichtet dagegen zur Erbringung einer Dienstleistung, ohne dass ein bestimmter Erfolg automatisch geschuldet wird.
Ein selbstständiger Programmierer kann beispielsweise die Entwicklung einer konkret vereinbarten Software als Werkleistung übernehmen. Ein selbstständiger Unternehmensberater kann dagegen Beratungsleistungen auf Grundlage eines Dienstvertrags erbringen. Beide Vertragsformen können bei selbstständigen Tätigkeiten vorkommen.
Die Wahl der Vertragsform sollte zur tatsächlichen Leistung passen. Ein Unternehmen sollte keinen Werkvertrag verwenden, wenn der Auftragnehmer tatsächlich dauerhaft wie ein Mitarbeiter arbeitet. Die Vertragsbezeichnung kann die tatsächliche Durchführung nicht ersetzen.
Finanzielle Folgen
Eine festgestellte Scheinselbständigkeit kann erhebliche finanzielle Folgen für den Auftraggeber haben. Wird ein Auftragsverhältnis als abhängige Beschäftigung bewertet, können Sozialversicherungsbeiträge nachgefordert werden. Zusätzlich können je nach Fall Säumniszuschläge und weitere finanzielle Belastungen entstehen.
Die zeitliche Dimension kann erheblich sein. Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem die Beiträge fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt eine deutlich längere Frist von 30 Jahren. Die konkrete Verjährung hängt vom jeweiligen Sachverhalt ab.
Eine finanzielle Prüfung sollte deshalb nicht erst stattfinden, wenn bereits eine Betriebsprüfung läuft. Unternehmen sollten zweifelhafte Auftragssituationen möglichst vor Beginn oder frühzeitig während der Zusammenarbeit prüfen.
Folgen für den Auftragnehmer
Auch für den Auftragnehmer kann eine Scheinselbständigkeit erhebliche Konsequenzen haben. Wird eine bisher selbstständig behandelte Tätigkeit als abhängige Beschäftigung eingestuft, kann sich der sozialversicherungsrechtliche Status ändern. Gleichzeitig können arbeitsrechtliche Fragen entstehen.
Bei einem tatsächlich bestehenden Arbeitsverhältnis können beispielsweise Themen wie Urlaub, Entgeltfortzahlung, Arbeitszeit und Kündigungsschutz relevant werden. Welche Ansprüche tatsächlich bestehen, hängt von der konkreten Situation ab. Eine nachträgliche Statusänderung kann deshalb sowohl steuerliche als auch sozialversicherungsrechtliche und arbeitsrechtliche Auswirkungen haben.
Ein Selbstständiger sollte außerdem beachten, dass eine vermeintlich sichere vertragliche Regelung keine Garantie bietet. Wenn der Alltag dauerhaft anders aussieht als der Vertrag, kann die tatsächliche Arbeitsorganisation entscheidend werden.
Status frühzeitig prüfen
Unternehmen und Selbstständige sollten bei Zweifeln nicht auf eine spätere Betriebsprüfung warten. § 7a SGB IV ermöglicht eine Statusfeststellung durch die Deutsche Rentenversicherung Bund. Die Clearingstelle entscheidet dabei, ob ein Auftragsverhältnis als Beschäftigung oder als selbstständige Tätigkeit einzuordnen ist. Das Gesetz verlangt eine Gesamtwürdigung der Umstände des Einzelfalls.
Seit 2026 steht zusätzlich der kostenlose „Selbstcheck Erwerbsstatus“ der Deutschen Rentenversicherung zur Verfügung. Der Selbstcheck liefert Auftraggebern und Auftragnehmern anonym und unverbindlich eine erste Orientierung. Das Ergebnis ersetzt keine rechtsverbindliche Statusfeststellung. Die Deutsche Rentenversicherung weist außerdem darauf hin, dass das Online-Tool unter anderem nicht für Gesellschafter-Geschäftsführer, mitarbeitende Gesellschafter und Fremdgeschäftsführer einer GmbH vorgesehen ist.
Das formelle Statusfeststellungsverfahren kann auch bereits vor Beginn einer Tätigkeit relevant sein. Die Deutsche Rentenversicherung ermöglicht eine Prognoseentscheidung, wenn ein schriftlicher Vertrag vorliegt und die geplante Durchführung des Auftragsverhältnisses feststeht. Unternehmen können dadurch bereits vor dem Start einer Zusammenarbeit prüfen lassen, welcher Erwerbsstatus voraussichtlich vorliegt.
Zusammenarbeit sauber gestalten
Eine rechtlich belastbare Zusammenarbeit beginnt mit einem Vertrag, endet aber nicht mit der Unterschrift. Unternehmen sollten prüfen, ob die tatsächliche Zusammenarbeit zur vereinbarten Selbstständigkeit passt. Selbstständige sollten gleichzeitig prüfen, ob sie ihre Tätigkeit tatsächlich eigenverantwortlich organisieren können.
Die wichtigsten Punkte sollten konkret dokumentiert werden. Dazu gehören Arbeitszeit, Arbeitsort, Leistungsumfang, Vergütung, Betriebsmittel, Verantwortlichkeiten, Vertretungsmöglichkeiten und die organisatorische Einbindung. Eine Dokumentation kann eine spätere Prüfung erleichtern, wenn die tatsächliche Durchführung mit den vertraglichen Regelungen übereinstimmt.
Ein Unternehmen sollte beispielsweise keine täglichen Arbeitszeiten von 9 bis 17 Uhr verbindlich vorgeben, wenn die Zusammenarbeit als vollständig selbstständiger Auftrag konzipiert ist und eine solche Vorgabe für die Leistung nicht erforderlich ist. Ein Selbstständiger sollte gleichzeitig nicht dauerhaft dieselben betrieblichen Strukturen wie ein Arbeitnehmer übernehmen, wenn die Tätigkeit unternehmerisch organisiert werden soll.
Scheinselbständigkeit vermeiden
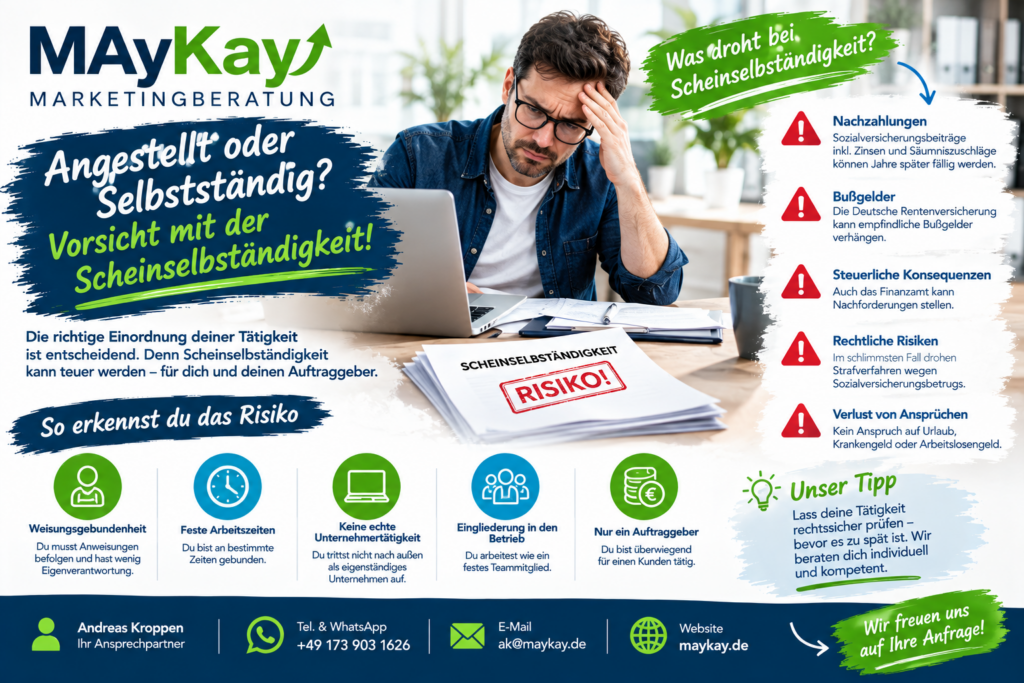
Scheinselbständigkeit lässt sich am besten vermeiden, wenn beide Seiten die Zusammenarbeit vor Beginn realistisch prüfen. Ein Auftragnehmer sollte nicht nur auf dem Papier selbstständig sein, sondern die Tätigkeit tatsächlich eigenverantwortlich organisieren. Der Auftraggeber sollte keine typischen Arbeitgeberfunktionen übernehmen, wenn die Leistung als selbstständiger Auftrag vergeben wird.
Besonders aufmerksam sollten Unternehmen bei langfristigen Einzelkundenbeziehungen sein. Eine lange Zusammenarbeit ist für sich genommen kein Beweis für eine abhängige Beschäftigung. Das Risiko einer problematischen Einordnung kann jedoch steigen, wenn zusätzlich feste Arbeitszeiten, starke Weisungsgebundenheit, betriebliche Eingliederung, fehlendes Unternehmerrisiko und eine fehlende eigene Organisation hinzukommen.
Eine einzelne Eigenschaft entscheidet nicht automatisch über Scheinselbständigkeit. Die Deutsche Rentenversicherung bewertet vielmehr die tatsächlichen Umstände insgesamt. § 7a SGB IV schreibt ausdrücklich eine Gesamtwürdigung des Einzelfalls vor.
Fazit Scheinselbständigkeit
Scheinselbständigkeit liegt vor, wenn eine Person formal als Selbstständiger auftritt, tatsächlich aber in einem abhängigen Beschäftigungsverhältnis arbeitet. Die Bezeichnung des Vertrags entscheidet nicht über den Status. Entscheidend sind die tatsächlichen Arbeitsbedingungen und die Gesamtorganisation der Zusammenarbeit.
Besonders relevant sind Weisungsgebundenheit, Eingliederung in die Arbeitsorganisation, Unternehmerrisiko, unternehmerische Chancen, eigene Betriebsmittel, Kundenstruktur und die tatsächliche Möglichkeit, die eigene Arbeit selbst zu organisieren. Eine feste „3-von-5-Regel“ existiert nicht. Die Deutsche Rentenversicherung bewertet vielmehr die Gesamtheit der Umstände.
Unternehmen und Selbstständige sollten das Thema Scheinselbständigkeit deshalb nicht erst bei einer Betriebsprüfung berücksichtigen. Eine realistische Vertragsgestaltung, eine tatsächlich selbstständige Arbeitsorganisation und eine frühzeitige Statusprüfung können rechtliche und finanzielle Risiken reduzieren.
Der neue Selbstcheck der Deutschen Rentenversicherung bietet seit 2026 eine kostenlose erste Orientierung. Bei konkreten Zweifeln bietet das Statusfeststellungsverfahren nach § 7a SGB IV die Möglichkeit einer verbindlichen Entscheidung zum Erwerbsstatus.
Für Unternehmen und Selbstständige lautet die wichtigste praktische Regel deshalb: Nicht allein auf den Vertrag schauen, sondern prüfen, wie die Zusammenarbeit im tatsächlichen Arbeitsalltag organisiert ist.


